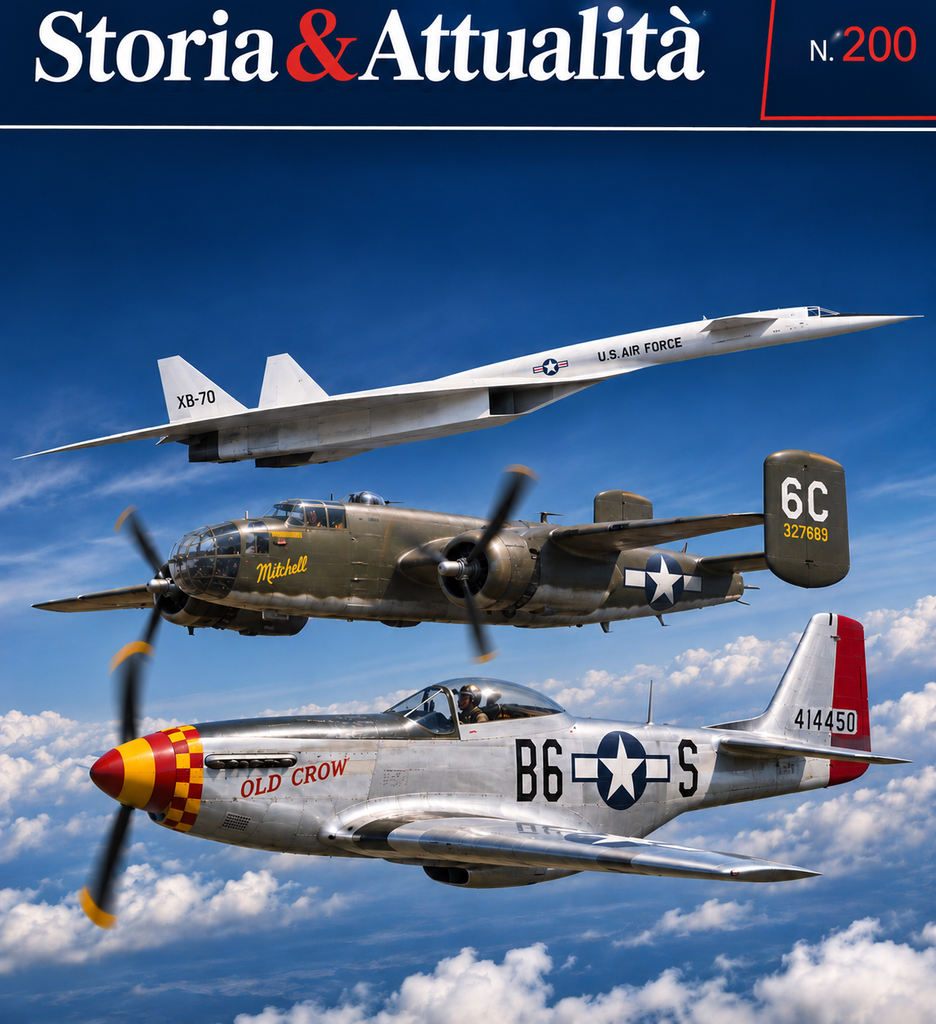
North American dai successi degli anni 40/50 all’oblio
La North American Aviation nacque il 6 dicembre 1928, ma curiosamente non per costruire aeroplani. Il suo fondatore, Clement Melville Keys, aveva immaginato una società finanziaria capace di riunire partecipazioni in compagnie aeree e imprese aeronautiche, in un periodo nel quale il trasporto aereo americano stava crescendo rapidamente e sembrava offrire opportunità praticamente illimitate.
La società aveva interessi in aziende importanti come Curtiss, Douglas e Transcontinental Air Transport. Insomma, all’inizio North American si occupava più di acquistare e amministrare imprese che di disegnare ali e fusoliere.
Le cose cambiarono negli anni Trenta. Lo scandalo dei contratti per il trasporto della posta aerea e la successiva legislazione federale imposero una separazione più netta fra compagnie di trasporto e costruttori. La North American dovette quindi trasformarsi profondamente e, da società finanziaria, prese progressivamente la strada della produzione aeronautica.
La svolta arrivò con James Howard Kindelberger, conosciuto da tutti come Dutch, un ingegnere proveniente dalla Douglas Aircraft. Al suo fianco lavorava John Leland Atwood, detto Lee, destinato a diventare una delle figure fondamentali nella storia dell’azienda.
Nel 1935 la North American si riorganizzò come costruttore aeronautico e trasferì le proprie attività produttive nella California meridionale, vicino all’aeroporto di Los Angeles. La scelta non era casuale: il clima consentiva di effettuare prove di volo praticamente tutto l’anno, mentre la regione stava diventando uno dei principali centri dell’industria aeronautica americana.
Kindelberger non cominciò cercando di costruire il caccia più veloce del mondo. Preferì un settore apparentemente meno prestigioso, ma che offriva buone prospettive: gli aeroplani da addestramento.
Da questa scelta nacque una famiglia di velivoli destinata a conoscere un successo straordinario. Il prototipo NA-16, volato nel 1935, avrebbe dato origine a una lunga serie di addestratori, fra i quali il celebre T-6 Texan. Robusto, affidabile e adatto a preparare i piloti al passaggio sui velivoli da combattimento, il Texan sarebbe diventato uno degli aeroplani scuola più conosciuti del mondo.
La North American aveva trovato la propria strada: progettare macchine funzionali, costruirle in grandi quantità e adattarle alle esigenze dei clienti.
Poi arrivò la Seconda guerra mondiale, e quella che era ancora un’azienda relativamente giovane si ritrovò fra i protagonisti dell’industria aeronautica americana.
Il bombardiere medio B-25 Mitchell, destinato a diventare famoso anche per l’incursione di Doolittle su Tokyo nell’aprile 1942, dimostrò che North American sapeva costruire ben altro che addestratori. Ma fu soprattutto il P-51 Mustang a consacrarne definitivamente il nome.
Nato nel 1940 in risposta a una richiesta britannica, il Mustang venne sviluppato in tempi eccezionalmente brevi. Le sue prestazioni migliorarono ulteriormente con l’adozione del motore Rolls-Royce Merlin, prodotto negli Stati Uniti su licenza dalla Packard. Il risultato fu uno dei caccia più importanti della guerra, capace di accompagnare i bombardieri alleati in profondità nel territorio nemico.
Alla fine del conflitto la North American non era più soltanto un costruttore di aeroplani: era diventata una grande organizzazione industriale, con stabilimenti, tecnici, progettisti e una capacità produttiva che pochi anni prima sarebbe stata difficile persino immaginare.
Ma la pace portò un problema che avrebbe accompagnato l’industria aeronautica americana per decenni: che cosa fare di un apparato produttivo gigantesco quando gli ordini militari diminuivano improvvisamente?
North American riuscì a superare quella prima trasformazione. Il dopoguerra vide nascere nuovi addestratori, bombardieri a reazione e soprattutto l’F-86 Sabre, uno dei protagonisti della guerra di Corea.
Con il Sabre, l’azienda confermò di essere capace di affrontare il passaggio dall’elica alla propulsione a getto, conservando un ruolo di primo piano nella progettazione dei caccia.
Sembrava l’inizio di una nuova stagione di successi. Ma proprio mentre l’aviazione militare entrava nell’era supersonica, il rapporto fra tecnologia, costi di sviluppo e decisioni politiche stava cambiando profondamente.
E la North American, che aveva costruito la propria fortuna progettando aeroplani sempre migliori, avrebbe presto scoperto che realizzare una macchina straordinaria non garantiva più di riuscire a venderla.
Quando essere al Top della tecnologia non basta piu
Quando la North American presentò l’F-86 Sabre, alla fine degli anni Quaranta, l’aviazione militare stava vivendo una trasformazione epocale. I motori a reazione avevano rapidamente reso superati molti degli aeroplani che soltanto pochi anni prima avevano dominato i cieli della Seconda guerra mondiale. La guerra di Corea confermò quanto fosse importante disporre di caccia veloci, capaci di salire rapidamente in quota e affrontare gli avversari alle velocità ormai raggiungibili dai nuovi motori.
Per North American il Sabre rappresentò un successo industriale straordinario, ma anche il punto di partenza di una nuova corsa tecnologica. Se il futuro apparteneva ai velivoli a reazione, la domanda sembrava essere una sola: quanto più velocemente sarebbero riusciti a volare?
La risposta arrivò con l’F-100 Super Sabre, che effettuò il primo volo nel 1953. Era il primo caccia americano progettato per superare la velocità del suono in volo orizzontale, senza ricorrere alla picchiata. Il salto tecnologico era notevole e lo sviluppo non fu privo di difficoltà, soprattutto per quanto riguardava la stabilità e il comportamento alle alte velocità. Nonostante i problemi iniziali, il Super Sabre entrò in produzione e avrebbe avuto una lunga carriera operativa, anche durante la guerra del Vietnam.
Ma la North American non si limitava a perfezionare i caccia. Nel 1956 volò l’F-107, una macchina derivata dalla famiglia del Super Sabre, caratterizzata da una vistosa presa d’aria collocata sopra la fusoliera. Era destinata a competere con il Republic F-105 Thunderchief come cacciabombardiere. Ne furono costruiti soltanto tre esemplari: il contratto di produzione andò al concorrente.
Nel frattempo, per la Marina americana, North American sviluppava l’A-5 Vigilante, un grande bombardiere supersonico destinato alle portaerei. Anche questo era un progetto estremamente avanzato, ma il progressivo trasferimento della deterrenza nucleare imbarcata ai sommergibili lanciamissili ne ridusse l’importanza nella missione originaria. Il Vigilante avrebbe trovato un impiego significativo soprattutto nella ricognizione fotografica.
Fin qui, dunque, North American non aveva affatto smesso di costruire aeroplani validi. Il problema era un altro: i grandi programmi capaci di garantire anni di produzione stavano diventando sempre più difficili da conquistare e conservare.
La grande scommessa del Mach 3
Nella seconda metà degli anni Cinquanta, l’aviazione americana immaginava una nuova generazione di velivoli capaci di volare a tre volte la velocità del suono. Era una prospettiva che sembrava aprire possibilità quasi illimitate: intercettori in grado di raggiungere rapidamente bombardieri nemici ancora lontani dal territorio americano e bombardieri strategici capaci di penetrare le difese avversarie grazie alla combinazione di quota e velocità.
North American disponeva delle competenze necessarie per affrontare entrambe le sfide.
Nel giugno 1957 l’USAF le assegnò il contratto per il nuovo intercettore a lungo raggio F-108, successivamente battezzato Rapier. Doveva essere una macchina biposto, bimotore, capace di raggiungere Mach 3 e operare a quote superiori ai 20.000 metri. Il suo compito era intercettare i bombardieri sovietici prima che potessero raggiungere gli obiettivi sul territorio statunitense.
Il Rapier non sarebbe stato un normale caccia ingrandito. Avrebbe impiegato un complesso sistema radar Hughes ASG-18 e missili aria-aria a lunghissimo raggio, in un’epoca nella quale l’elettronica di bordo stava diventando importante quanto le prestazioni aerodinamiche.
Contemporaneamente North American lavorava a un progetto ancora più ambizioso: il bombardiere strategico B-70, destinato a diventare il celebre Valkyrie.
L’idea era realizzare un grande bombardiere nucleare capace di mantenere Mach 3 per lunghi tratti, volando a quote talmente elevate da rendere estremamente difficile l’intercettazione. Il progetto richiedeva soluzioni nuove praticamente in ogni settore: materiali resistenti alle temperature generate dall’attrito aerodinamico, strutture leggere, prese d’aria sofisticate, motori potentissimi e una configurazione aerodinamica capace di sfruttare persino le onde d’urto prodotte durante il volo supersonico.
North American propose inoltre di condividere fra F-108 e B-70 alcune tecnologie fondamentali, fra cui i motori General Electric J93 e determinati sistemi di sicurezza. Era una scelta industrialmente sensata: sviluppare contemporaneamente due velivoli estremi sarebbe stato meno oneroso se una parte dei costi avesse potuto essere distribuita su entrambi i programmi.
Per un momento sembrò che l’azienda fosse sul punto di aprire una nuova stagione di successi. Dopo il Mustang e il Sabre, North American avrebbe potuto diventare il principale costruttore americano di velivoli militari capaci di volare a Mach 3.
Ma il futuro, ancora una volta, stava cambiando più rapidamente degli aeroplani progettati per raggiungerlo.
Il Pentagono cambia idea
Alla fine degli anni Cinquanta i missili balistici intercontinentali stavano modificando profondamente il concetto di deterrenza nucleare. Un missile poteva raggiungere il territorio nemico senza dover attraversare le difese aeree con un equipaggio a bordo. Contemporaneamente i sistemi missilistici terra-aria diventavano sempre più efficaci, mettendo in discussione la sicurezza dei bombardieri che puntavano tutto sulla velocità e sull’altissima quota.
Le nuove tecnologie non rendevano automaticamente inutili gli aeroplani, ma costringevano il Pentagono a ripensare le proprie priorità. E soprattutto a decidere dove destinare risorse finanziarie che, per quanto ingenti, non erano illimitate.
Il primo colpo arrivò nel settembre 1959, quando l’USAF cancellò il programma F-108 Rapier.
North American aveva già sviluppato il progetto e realizzato un simulacro a grandezza naturale, ma nessun esemplare sarebbe mai arrivato al volo. Il costo previsto del programma era cresciuto e l’aeronautica non riteneva più possibile sostenerlo.
Per l’azienda non significava soltanto perdere un nuovo caccia. Significava rinunciare a una produzione potenzialmente molto importante e, contemporaneamente, perdere una parte delle economie previste grazie alla condivisione di tecnologie con il B-70.
Il secondo colpo arrivò al programma del bombardiere.
Tra il 1959 e il 1961 il B-70 attraversò una successione di ridimensionamenti e ripensamenti. Da grande programma destinato alla produzione in serie si trasformò progressivamente in un progetto sperimentale. Nel 1961 venne abbandonata la prospettiva di impiegarlo come bombardiere operativo, anche se fu autorizzata la costruzione di prototipi per la ricerca.
North American poteva continuare a costruire il Valkyrie, ma non avrebbe costruito le flotte di bombardieri per le quali era stata concepita la sua organizzazione industriale.
Il 21 settembre 1964, quando il primo XB-70 decollò da Palmdale diretto alla base di Edwards, il programma militare che avrebbe dovuto giustificarne la produzione era già stato cancellato da tre anni.
Era un paradosso straordinario: uno degli aeroplani più avanzati mai realizzati prendeva il volo quando il suo principale cliente aveva già deciso di non acquistarlo.
Il Valkyrie avrebbe comunque fornito dati preziosi sul volo ad altissima velocità, sulle strutture aeronautiche e sulle problematiche dei futuri trasporti supersonici. Il secondo prototipo, entrato in volo nel 1965, avrebbe dimostrato prestazioni notevoli prima di andare distrutto nella collisione dell’8 giugno 1966.
Dal punto di vista della ricerca, il programma lasciò un’eredità importante. Dal punto di vista industriale, però, non poteva sostituire le commesse di produzione che North American aveva sperato di ottenere.
Ed è qui che cominciava a emergere una debolezza strutturale dell’azienda.
A differenza di Boeing e Douglas, North American non disponeva di una grande produzione di aerei di linea capace di compensare le oscillazioni delle commesse militari. Aveva costruito una delle più sofisticate organizzazioni di progettazione aeronautica del mondo, ma la sua attività dipendeva in misura enorme dalle decisioni del governo americano.
Un progetto sperimentale poteva mantenere occupati tecnici e ingegneri per anni. Una produzione in serie, invece, poteva sostenere stabilimenti e organizzazione industriale per un periodo molto più lungo. Quando la seconda prospettiva veniva meno, il problema non era soltanto il denaro già speso, ma il futuro di tutte le competenze accumulate.
La North American aveva dimostrato di saper progettare aeroplani straordinari. Doveva però trovare qualcuno disposto a ordinarli.
E, soprattutto, doveva trovare il modo di continuare a esistere quando il suo principale cliente cambiava idea.
La fusione con Rockwell: quando gli utili non bastano
Nel 1966 la North American Aviation fatturava oltre due miliardi di dollari e dichiarava utili per circa 48,6 milioni. Non era dunque un’azienda fallita, né una società incapace di vendere i propri prodotti. Ma allora perché, appena un anno dopo, finì per perdere la propria indipendenza attraverso la fusione con Rockwell-Standard?
Per trovare una risposta dobbiamo lasciare per qualche momento gli aeroplani e addentrarci in un territorio decisamente meno affascinante: quello dei bilanci aziendali. Perché costruire aeroplani straordinari è certamente una bella soddisfazione, ma se poi non si riesce a guadagnare abbastanza per continuare a costruirli, prima o poi qualcuno comincia a preoccuparsi. E generalmente quel qualcuno possiede delle azioni.
Alla metà degli anni Sessanta North American era ancora uno dei nomi più prestigiosi dell’industria aerospaziale americana. Aveva costruito il Mustang, il Sabre e il Super Sabre, sviluppato il Valkyrie e l’X-15, e partecipava da protagonista alla conquista dello spazio. Una concentrazione di capacità tecnologiche davvero impressionante, dietro la quale, tuttavia, si nascondeva un problema che non riguardava né gli ingegneri né la qualità degli aeroplani.
Il problema era il cliente.
Secondo la stampa economica dell’epoca, oltre il 95% del fatturato North American proveniva da contratti con il governo degli Stati Uniti. In pratica l’azienda lavorava quasi esclusivamente per il Pentagono e la NASA. Clienti certamente affidabili dal punto di vista della capacità di pagamento, ma con una caratteristica piuttosto scomoda: potevano cambiare idea sui programmi da finanziare.
Ed era proprio ciò che era successo.
L’F-108 Rapier, il grande intercettore Mach 3 che avrebbe dovuto rappresentare una nuova generazione di caccia, era stato cancellato nel 1959. Il B-70 Valkyrie, concepito per diventare un bombardiere strategico capace di volare a tre volte la velocità del suono, era stato ridotto a programma sperimentale, senza alcuna prospettiva di produzione operativa.
A prima vista si potrebbe pensare che North American avesse semplicemente perso due importanti commesse. In realtà il danno potenziale era ben più grande.
Un aeroplano militare non genera ricavi soltanto quando viene venduto. Una volta entrato in servizio ha bisogno di ricambi, assistenza tecnica, modifiche, aggiornamenti degli apparati, revisioni e, molto spesso, dello sviluppo di nuove versioni. Naturalmente non tutti questi lavori finiscono necessariamente nelle mani del costruttore originale, ma un programma di successo può alimentare un’attività industriale per decenni.
Basta pensare al B-52 della Boeing, la cui produzione terminò nel 1962 e che, oltre sessant’anni dopo, continua a essere oggetto di importanti programmi di aggiornamento.
North American, con la cancellazione dell’F-108 e del B-70 operativo, non aveva perso soltanto la possibilità di costruire nuovi aeroplani. Aveva perso due potenziali famiglie di prodotti capaci di generare lavoro per molti anni.
Naturalmente non era rimasta completamente senza programmi aeronautici. C’erano il T-2 Buckeye, addestratore della Marina, e l’OV-10 Bronco, un interessante velivolo da osservazione e supporto tattico. Ma il problema era il loro peso economico.
Un OV-10 poteva essere un ottimo aeroplano, magari anche redditizio, ma non aveva il valore unitario di un grande caccia supersonico o di un bombardiere strategico. E soprattutto non era destinato a generare necessariamente lo stesso volume complessivo di contratti.
Per fare un esempio puramente teorico, un aeroplano venduto a 100.000 dollari con un margine del 50% produce 50.000 dollari di margine per esemplare. Uno venduto a un milione, anche con un margine molto più modesto del 20%, ne produce 200.000. Bisognerebbe vendere quattro esemplari del primo per ottenere lo stesso risultato economico del secondo.
È un esempio volutamente semplificato, che non tiene conto degli investimenti e dei costi fissi, ma rende bene l’idea. Il problema non era necessariamente guadagnare poco su ogni singolo aeroplano: era avere programmi sufficientemente grandi da sostenere un’organizzazione industriale costruita per affrontare sfide enormi.
E North American aveva un’organizzazione di quel genere. Uffici tecnici, laboratori, stabilimenti, attrezzature e migliaia di persone altamente specializzate. Tutto questo rappresentava un patrimonio straordinario, ma anche un costo che non spariva semplicemente perché il Pentagono aveva deciso di non acquistare più un bombardiere.
A questo punto qualcuno potrebbe giustamente obiettare che North American aveva ottenuto i contratti Apollo, fra i più importanti e prestigiosi della storia industriale americana.
Verissimo. L’azienda costruiva i moduli di comando e servizio delle navicelle Apollo e il secondo stadio S-II del Saturn V. Si trattava di programmi giganteschi, che richiedevano tecnologie avanzatissime e impiegavano migliaia di persone.
Ma c’era una differenza sostanziale: una capsula spaziale non è un caccia.
Un ingegnere specializzato nella progettazione di ali supersoniche non può essere trasferito automaticamente alla progettazione di un veicolo spaziale. Esistono certamente competenze comuni, soprattutto per quanto riguarda strutture, materiali, sistemi e processi produttivi, ma l’industria aerospaziale americana era già caratterizzata da una specializzazione molto elevata.
Non a caso North American aveva organizzazioni distinte per le attività aeronautiche e per quelle spaziali.
Il fatto che la divisione spaziale avesse contratti importanti non significava necessariamente che quella aeronautica disponesse di lavoro sufficiente per tutti i propri impianti e uffici tecnici. E soprattutto Apollo, per quanto straordinario, non sarebbe durato per sempre.
Qui dobbiamo fare una precisazione: non disponiamo di bilanci divisionali sufficientemente dettagliati per affermare che nel 1966 la divisione aeronautica North American fosse effettivamente in perdita. Sarebbe scorretto sostenerlo senza prove. Ma possiamo certamente osservare che l’azienda si trovava davanti a un problema di continuità industriale.
E torniamo così ai famosi 48,6 milioni di dollari di utili.
Una cifra che, presa da sola, sembra considerevole. Ma rapportata a un fatturato superiore ai due miliardi rappresentava un margine netto inferiore al 2,5%.
Non proprio un risultato entusiasmante per un’azienda che doveva mantenere una struttura industriale tanto complessa.
C’era poi un’altra questione, forse ancora più importante. Un bilancio racconta quello che è accaduto, mentre chi investe in un’azienda deve preoccuparsi soprattutto di quello che accadrà.
Nel marzo 1967 la rivista americana TIME riferiva che North American prevedeva una possibile riduzione del fatturato fino al 15% nel corso dell’anno. I grandi programmi spaziali non sarebbero durati indefinitamente e, sul versante aeronautico, mancava ancora una nuova commessa capace di sostituire quelle perdute.
Il futuro B-1 era soltanto una prospettiva. Nessuno poteva garantire che il Pentagono avrebbe deciso di costruirlo, né tantomeno che il contratto sarebbe stato assegnato a North American.
Proviamo allora a metterci nei panni di un azionista del 1967.
Possediamo azioni di un’azienda prestigiosa, tecnologicamente avanzatissima e ancora redditizia. Ma sappiamo anche che dipende quasi completamente da un solo grande cliente, che alcuni dei programmi più promettenti sono stati cancellati e che non esiste una grande produzione di aeroplani commerciali capace di compensare eventuali riduzioni delle commesse militari.
Continuiamo a investire sperando che arrivino nuovi contratti oppure cerchiamo una soluzione che riduca il rischio?
Ed è proprio a questo punto che entra in scena Rockwell-Standard.
La cosa curiosa è che Rockwell non costruiva bombardieri supersonici e non mandava uomini sulla Luna. La sua attività principale era decisamente più vicina alla terra: produceva assali, freni, trasmissioni e componenti destinati soprattutto all’industria automobilistica e ai veicoli industriali.
Aveva anche interessi nell’aviazione leggera attraverso Aero Commander, ma certamente non possedeva le capacità progettuali di North American.
Eppure, guardando i bilanci, la situazione diventava interessante.
Nel 1966 Rockwell-Standard fatturava circa 636 milioni di dollari e dichiarava utili per 41,5 milioni. North American, con un fatturato oltre tre volte superiore, guadagnava soltanto poco più di Rockwell.
Il margine netto di Rockwell era intorno al 6,5%, contro meno del 2,5% di North American.
In sostanza, chi costruiva assali e trasmissioni riusciva a ottenere una redditività complessiva decisamente superiore a quella di chi costruiva alcuni degli oggetti volanti più sofisticati del pianeta.
Una situazione che avrebbe fatto sorridere, se non ci fossero stati di mezzo miliardi di dollari e migliaia di posti di lavoro.
Le due aziende avevano però caratteristiche che potevano integrarsi molto bene.
North American possedeva tecnologie, personale specializzato, stabilimenti e rapporti consolidati con il Pentagono e la NASA, ma era esposta alle oscillazioni dei programmi governativi.
Rockwell aveva attività più diversificate, una buona redditività e un’esperienza industriale consolidata, ma desiderava entrare nei settori tecnologici più avanzati.
Per Rockwell, acquisire North American significava ottenere in un colpo solo competenze che avrebbe impiegato decenni a sviluppare partendo da zero. Per North American, l’unione rappresentava invece la possibilità di far parte di un gruppo meno dipendente dalle decisioni di un unico grande cliente.
Naturalmente non sappiamo quali fossero le motivazioni personali di ogni singolo azionista North American. E non occorre saperlo per comprendere la logica economica dell’operazione.
Chi possedeva azioni North American poteva accettare il concambio con quelle della nuova società, conservare il proprio investimento in un gruppo diversificato oppure vendere successivamente le azioni ricevute. In ogni caso, l’operazione offriva una prospettiva diversa da quella di continuare da soli.
Nel 1967 venne quindi annunciata e realizzata la fusione che diede vita alla North American Rockwell.
Dal punto di vista giuridico fu Rockwell-Standard a essere incorporata in North American Aviation, che assunse la nuova denominazione. Ma questo non significava necessariamente che il controllo effettivo rimanesse nelle mani della vecchia North American.
Willard Rockwell assunse la presidenza del consiglio di amministrazione, mentre J. Leland Atwood, proveniente da North American, divenne presidente e amministratore delegato.
Il nuovo nome conservava entrambe le identità industriali. E probabilmente non era una scelta casuale.
Nel mondo aeronautico North American significava Mustang, Sabre, X-15, Apollo e Valkyrie. Rockwell era invece conosciuta soprattutto per le sue attività industriali. Rinunciare immediatamente al nome North American avrebbe significato abbandonare un patrimonio di prestigio e riconoscibilità costruito in decenni di lavoro.
È quindi plausibile interpretare North American Rockwell come una denominazione di transizione, utile a conservare quella reputazione mentre prendeva forma il nuovo gruppo. Si tratta di una lettura industriale e commerciale, non di una motivazione pubblicitaria che possiamo attribuire con certezza ai dirigenti dell’epoca.
Nel 1973, in seguito a un’ulteriore riorganizzazione che coinvolse Rockwell Manufacturing, il gruppo assunse il nome Rockwell International.
North American scompariva così dalla denominazione principale dell’azienda.
Ma, ed è questo il particolare più interessante, non erano affatto scomparse le sue capacità aeronautiche.
Nel giugno 1970 North American Rockwell si era infatti aggiudicata il contratto di sviluppo del nuovo bombardiere strategico B-1. Era proprio il genere di grande programma che North American aveva cercato per anni: un velivolo tecnologicamente avanzato, destinato potenzialmente a una lunga produzione e a decenni di aggiornamenti.
Il primo prototipo volò il 23 dicembre 1974.
Ma a quel punto il gruppo si chiamava già Rockwell International e il bombardiere sarebbe passato alla storia come Rockwell B-1.
La vicenda del programma fu tutt’altro che tranquilla. Nel 1977 venne cancellata la produzione del B-1A, anche se alcune attività sperimentali continuarono. Nel 1981 il progetto venne rilanciato nella versione B-1B, che entrò in servizio nel 1986. La produzione dei cento esemplari terminò nel 1988, ma gli aggiornamenti e le attività di supporto sarebbero proseguiti per decenni.
Esattamente il genere di continuità industriale che North American aveva rischiato di perdere con la cancellazione dell’F-108 e del B-70.
Soltanto che, quando quella continuità finalmente arrivò, North American non era più un’azienda indipendente.
La storia non terminò neppure con Rockwell.
Negli anni Novanta l’industria aerospaziale americana attraversò una nuova stagione di concentrazioni. La fine della Guerra fredda aveva modificato profondamente le prospettive delle commesse militari e i grandi costruttori cercavano dimensioni industriali sempre maggiori.
Nel 1996 Boeing acquisì le attività aerospaziali e della difesa di Rockwell. Nel 1997 incorporò McDonnell Douglas e nel 2000 acquistò Hughes Space and Communications, ampliando ulteriormente la propria presenza nei settori militari e spaziali.
Così il B-1, nato negli uffici tecnici della North American Rockwell, sviluppato e costruito sotto il nome Rockwell International, finì per diventare un aeroplano sostenuto industrialmente da Boeing.
Tre nomi differenti, ma una continuità tecnologica che attraversava decenni.
Ed eccoci finalmente alla risposta alla domanda iniziale.
North American Aviation non scomparve perché aveva dimenticato come si costruiscono gli aeroplani. Non venne cancellata dalla concorrenza di un costruttore tecnologicamente superiore e non cessò improvvisamente di produrre risultati straordinari.
Perse la propria indipendenza in un momento in cui il suo patrimonio tecnico era ancora immenso, ma il modello economico sul quale aveva costruito gran parte della propria fortuna era diventato vulnerabile.
La fusione con Rockwell offriva una risposta a quel problema, mentre per Rockwell rappresentava l’occasione di entrare da protagonista nell’industria aerospaziale.
Il nome North American sarebbe progressivamente scomparso, ma gli uomini, le conoscenze e le capacità industriali avrebbero continuato a lavorare sotto altre insegne.
In fondo, la North American aveva imparato a costruire aeroplani capaci di volare a tre volte la velocità del suono.
Il problema era trovare qualcuno disposto a comprarli. E, possibilmente, a continuare a farlo negli anni successivi.
Le Fonti
- TIME, marzo 1967, cronache economiche sulla fusione North American Aviation–Rockwell-Standard e sulle prospettive finanziarie delle aziende.
- Chemical & Engineering News, 3 aprile 1967, notizie sull’accordo di fusione.
- Documentazione storica NASA sui programmi Apollo, XB-70 e sulla storia societaria North American Rockwell.
- Documentazione storica dell’US Air Force sui programmi F-108, XB-70 e B-1.
- Commercial West, 14 settembre 1968, analisi finanziaria North American Rockwell, archivio della Federal Reserve Bank di St. Louis.
- Documentazione storica Boeing sulle acquisizioni Rockwell e McDonnell Douglas.